
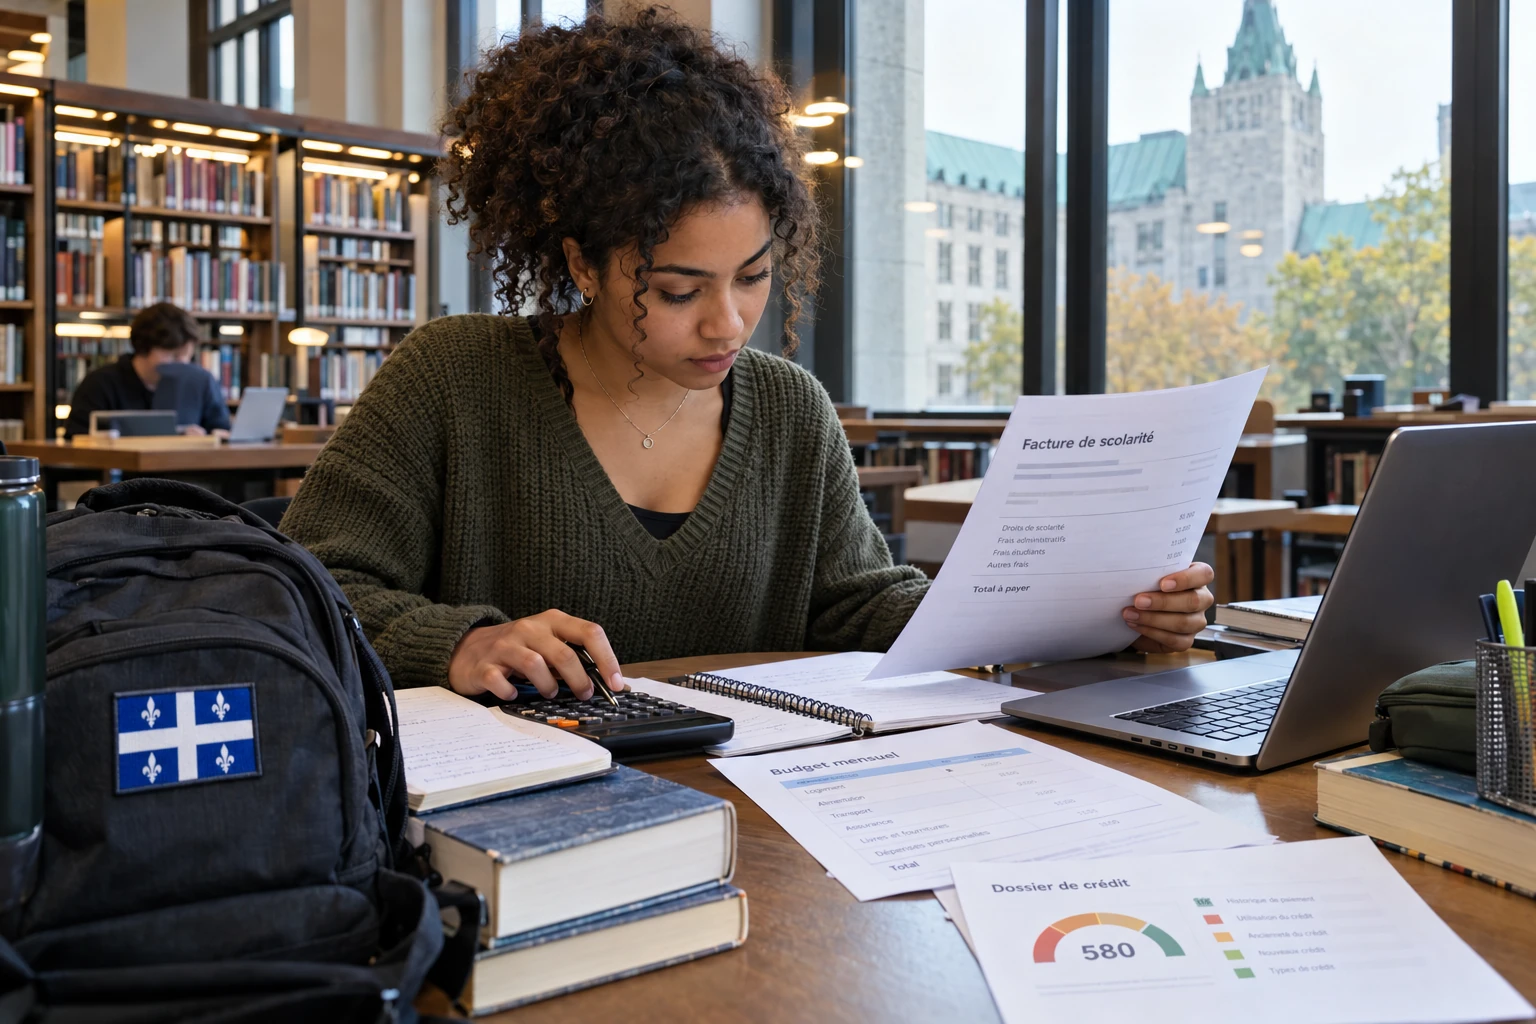
Un dossier récent ne raconte pas toute l’histoire
À l’entrée dans la vie adulte, un dossier de crédit peu fourni et un dossier marqué par des retards sont deux situations différentes. Consultez le vôtre avant de conclure que vous avez un mauvais crédit. Pour un premier prêt, rassemblez vos paies, les détails de votre emploi et les engagements déjà pris, notamment les paiements d’un téléphone ou d’un véhicule. Un revenu récent peut être réel sans être encore suffisamment documenté pour certains prêteurs. Choisissez un besoin précis et un montant limité; emprunter davantage seulement pour « bâtir son crédit » ajoute une dépense qu’il faudra assumer.
Garder une marge pour le début de vie autonome
Le loyer, les transports et les achats nécessaires à l’installation arrivent souvent avant que le salaire soit stabilisé. Calculez ce qui reste après ces dépenses pendant un mois ordinaire, puis pendant un mois avec moins d’heures de travail. Une petite mensualité prolongée peut coûter beaucoup plus cher au total. Si un parent envisage de cosigner, discutez de sa responsabilité pour l’ensemble du prêt et de l’effet sur ses propres projets. Des rappels de paiement et un budget simple sont utiles dès maintenant. Ils ne garantissent ni une hausse rapide de cote ni l’acceptation d’une demande future.
Repères pour un premier dossier de crédit
ACFC — Obtenir son dossier de crédit
Consultez les comptes déjà inscrits avant votre première demande importante.ACFC — Faire un budget
Construisez un budget de départ intégrant logement, transport et dépenses irrégulières.ACFC — Droits des coemprunteurs
Examinez les engagements d’un parent qui signerait le prêt avec vous.