
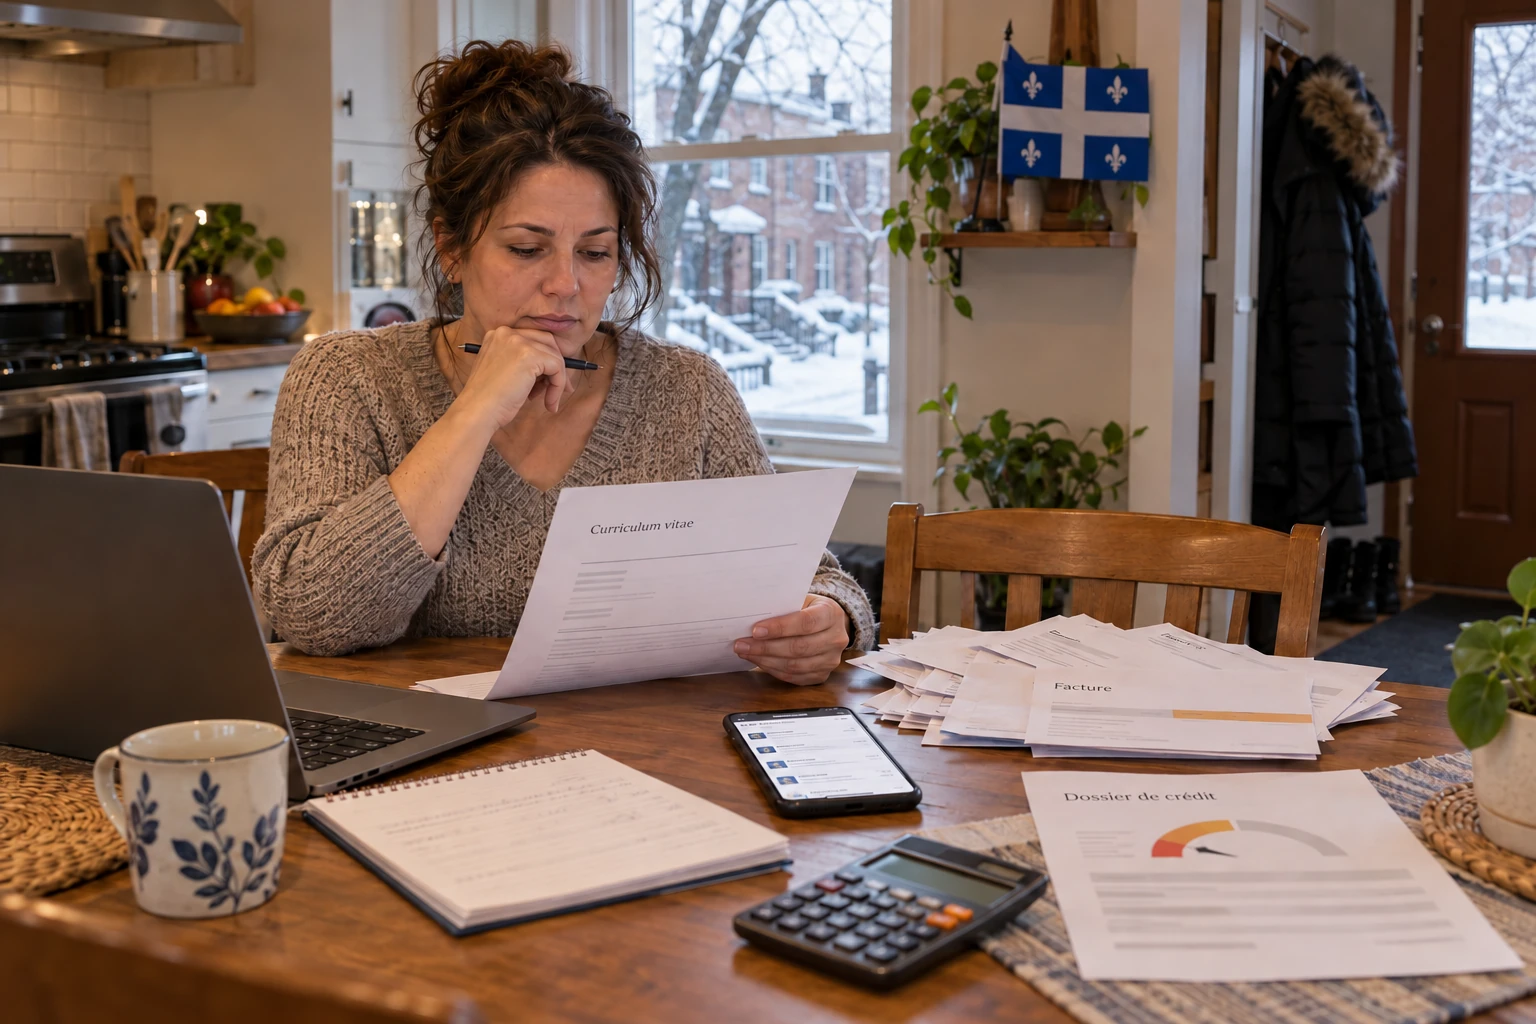
Établir le revenu de transition avant la demande
Après une perte d’emploi, la dernière paie et une éventuelle indemnité peuvent gonfler temporairement le solde bancaire. Séparez ces montants de ce qui entrera réellement les mois suivants. Présentez rapidement une demande d’assurance-emploi si votre situation s’y prête, sans considérer les prestations comme acquises avant la décision. Dressez ensuite le calendrier du loyer, de l’épicerie, du transport de recherche d’emploi et des remboursements déjà dus. Un prêteur peut demander des preuves actualisées plutôt que se fier à votre ancien salaire. Une promesse de reprise du travail ne remplace pas une source de remboursement suffisamment fiable.
Discuter des paiements avant que les retards s’accumulent
Communiquez avec vos créanciers pour connaître les arrangements possibles et leur coût. Demandez si les intérêts continuent, comment les paiements seront repris et quelles informations seront déclarées au dossier de crédit. Consultez aussi les assurances déjà souscrites : une éventuelle garantie de perte d’emploi dépend du contrat et ne se présume pas. Un nouveau prêt peut parfois financer un besoin limité, mais il reste à rembourser même si la recherche d’emploi dure plus longtemps. Si les ressources confirmées ne couvrent déjà plus l’essentiel, faites analyser le budget avant d’accepter une offre qui reporte simplement le manque d’argent.
Démarches financières après une perte d’emploi
Service Canada — Demander l’assurance-emploi
Consultez les démarches à entreprendre rapidement après la cessation d’emploi.ACFC — Assurance crédit ou prêt
Vérifiez ce qu’une assurance de crédit existante peut couvrir selon son certificat.Option consommateurs — Consultation budgétaire
Réorganisez les dépenses et les paiements pendant la recherche d’un nouvel emploi.